
Budowa domu na kredyt – jak zaplanować budżet, żeby nie zabrakło pieniędzy na wykończenie?
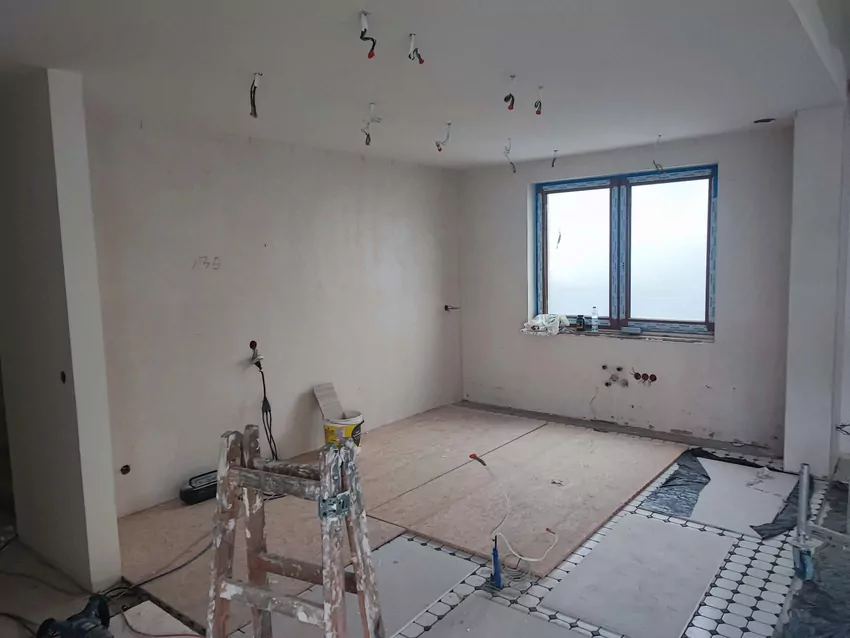
Budowa własnego domu to dla wielu osób największa inwestycja w życiu. Wybór projektu, zakup działki i znalezienie wykonawcy to dopiero początek. Prawdziwym wyzwaniem często okazuje się utrzymanie wydatków w zaplanowanym budżecie. Szczególnie gdy inwestycja jest finansowana kredytem hipotecznym, a pieniądze muszą wystarczyć nie tylko na fundamenty, ściany i dach, ale również na instalacje oraz prace wykończeniowe.
Wbrew pozorom największe problemy finansowe nie zawsze pojawiają się na początku budowy. Część inwestorów dopiero po osiągnięciu stanu surowego zamkniętego odkrywa, jak kosztowne będą kolejne etapy. Jak więc przygotować kosztorys, rozsądnie zaplanować finansowanie i uniknąć sytuacji, w której niemal gotowy dom przez kolejne miesiące pozostaje niezamieszkany?
Ile naprawdę kosztuje budowa domu?
Jednym z najczęstszych błędów popełnianych przez inwestorów jest utożsamianie kosztu budowy z ceną materiałów i robocizny potrzebnych do wzniesienia konstrukcji. Tymczasem doprowadzenie budynku do stanu surowego to tylko część wszystkich wydatków.
Po zakończeniu prac konstrukcyjnych trzeba jeszcze wykonać instalacje elektryczne, wodno-kanalizacyjne i grzewcze, tynki, wylewki oraz ocieplenie. Następnie przychodzi czas na podłogi, łazienki, drzwi wewnętrzne i pozostałe elementy wyposażenia.
Do tego dochodzą koszty, które łatwo przeoczyć podczas wstępnego planowania. Przyłącza mediów, zagospodarowanie terenu, odwodnienie działki czy przygotowanie dojazdu mogą pochłonąć znaczące kwoty. Niektóre wydatki zależą od warunków gruntowych i lokalizacji nieruchomości, dlatego trudno oszacować je wyłącznie na podstawie internetowych kalkulatorów.
Właśnie dlatego kosztorys powinien obejmować całą inwestycję, a nie tylko etap doprowadzenia domu do stanu deweloperskiego. Warto również dokładnie sprawdzić, co kryje się pod tym określeniem w ofercie konkretnego wykonawcy. Zakres prac może bowiem różnić się między firmami.
Kosztorys budowy a kredyt hipoteczny
W przypadku budowy finansowanej kredytem kosztorys pełni szczególnie ważną funkcję. Nie jest wyłącznie prywatnym zestawieniem wydatków inwestora. Stanowi także jeden z dokumentów, na podstawie których bank ocenia planowaną inwestycję.
Bank analizuje przewidywany koszt realizacji projektu, zakres prac, wartość nieruchomości oraz możliwości finansowe kredytobiorcy. Znaczenie ma również wkład własny i kwota środków potrzebnych do ukończenia budowy.
Zbyt optymistyczne oszacowanie kosztów może okazać się poważnym problemem. Jeśli w trakcie inwestycji zabraknie pieniędzy, uzyskanie dodatkowego finansowania nie zawsze będzie proste. Bank może wymagać ponownej oceny zdolności kredytowej, wartości zabezpieczenia i aktualnego stanu zaawansowania prac.
Dlatego jeszcze przed rozpoczęciem budowy warto dokładnie poznać zasady, na jakich udzielany jest kredyt hipoteczny na realizację domu. Informacje dotyczące wymaganych dokumentów, kosztorysu i sposobu wypłaty środków można znaleźć między innymi w serwisie NaTwoim.pl.
Dobrze przygotowany kosztorys powinien być realistyczny. Zaniżanie wydatków wyłącznie po to, aby planowana inwestycja mieściła się w zakładanym budżecie, może doprowadzić do problemów na późniejszych etapach.
Dlaczego kredyt na budowę domu wypłacany jest w transzach?
W przeciwieństwie do zakupu gotowego mieszkania budowa domu zazwyczaj nie wymaga przekazania całej kwoty kredytu jednorazowo. Bank udostępnia pieniądze w transzach, które są powiązane z harmonogramem inwestycji.
Przykładowo pierwsza transza może służyć sfinansowaniu fundamentów i części prac konstrukcyjnych. Kolejna zostanie przeznaczona na doprowadzenie budynku do stanu surowego, a następne na instalacje i wykończenie. Szczegółowy podział zależy od ustaleń z bankiem.
Przed uruchomieniem następnej transzy instytucja finansująca może wymagać potwierdzenia wykonania wcześniejszych prac. Weryfikacja odbywa się zgodnie z procedurami danego banku, na przykład na podstawie dokumentacji fotograficznej lub inspekcji nieruchomości.
Dla inwestora oznacza to konieczność starannego planowania wydatków. Jeśli wykonawca oczekuje zaliczki na materiały, a środki z kolejnej transzy nie są jeszcze dostępne, mogą pojawić się problemy z zachowaniem płynności finansowej.
Warto zatem ustalić harmonogram prac i płatności jeszcze przed podpisaniem umów z ekipami budowlanymi. Dobrą praktyką jest także unikanie sytuacji, w której wszystkie dostępne środki zostają wykorzystane przed zakończeniem etapu podlegającego rozliczeniu z bankiem.
Stan surowy to nie połowa wszystkich problemów
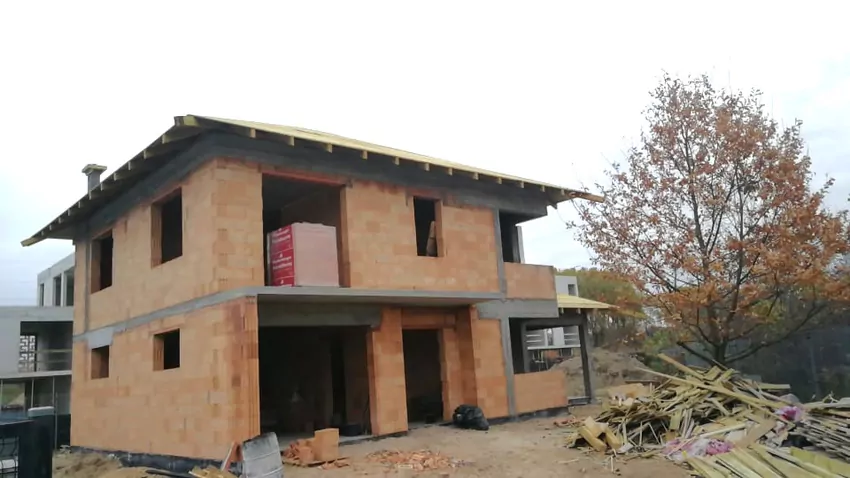
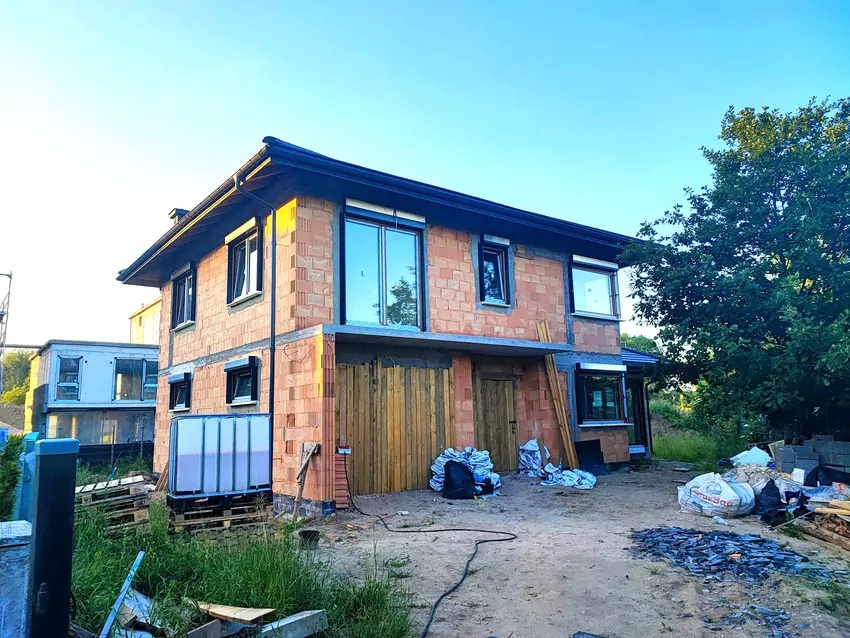
Osiągnięcie stanu surowego zamkniętego jest ważnym momentem każdej budowy. Dom ma już ściany, dach, okna i drzwi zewnętrzne. Widać jego ostateczny kształt, dlatego łatwo odnieść wrażenie, że większość inwestycji została zakończona.
Tymczasem przed właścicielem pozostają liczne prace, których koszt bywa trudniejszy do przewidzenia niż wydatki konstrukcyjne.
Duże znaczenie ma standard wykończenia. Koszt urządzenia łazienki, zakupu podłóg czy wykonania zabudowy kuchennej może się istotnie różnić w zależności od wybranych materiałów. Podobnie wygląda sytuacja z instalacją grzewczą, wentylacją i dodatkowymi rozwiązaniami poprawiającymi komfort użytkowania budynku.
Problem pojawia się wtedy, gdy inwestor przeznaczył zbyt dużą część pieniędzy na wcześniejsze etapy. W takiej sytuacji konieczne może być ograniczenie zakresu wykończenia, przesunięcie części prac lub poszukiwanie dodatkowych środków.
Nie wszystkie wydatki można jednak odłożyć na później. Budynek musi spełniać wymagania techniczne i formalne umożliwiające jego użytkowanie, a kredytobiorca powinien również dotrzymać warunków określonych w umowie z bankiem.
Rezerwa finansowa może uratować harmonogram
Nawet szczegółowo przygotowany kosztorys nie daje gwarancji, że wszystkie wydatki uda się przewidzieć. W trakcie budowy mogą pojawić się dodatkowe roboty ziemne, konieczność zastosowania innych materiałów lub zmiany wynikające z warunków technicznych.
Znaczenie mają również ceny robocizny i materiałów. Jeśli od przygotowania kosztorysu do rozpoczęcia prac minie wiele miesięcy, wcześniejsze wyceny mogą wymagać aktualizacji.
Dlatego przy planowaniu inwestycji warto przewidzieć rezerwę finansową. Często przyjmuje się orientacyjnie 10–15% kosztów budowy, choć odpowiednia wysokość zabezpieczenia zależy od rodzaju projektu, technologii i stopnia niepewności poszczególnych wydatków.
Rezerwa nie powinna być traktowana jako dodatkowy budżet na droższe wyposażenie. Jej zadaniem jest pokrycie nieprzewidzianych kosztów bez konieczności wstrzymywania robót.
Warto również pamiętać, że część wydatków trzeba ponieść, zanim dana praca zostanie wykonana. Zaliczki dla wykonawców i wcześniejszy zakup materiałów mogą powodować przejściowe zapotrzebowanie na gotówkę, nawet jeśli cała inwestycja mieści się w zaplanowanym kosztorysie.
Jak rozsądnie rozłożyć wydatki na budowę i wykończenie?
Dobrym rozwiązaniem jest przygotowanie dwóch zestawień. Pierwsze powinno odpowiadać harmonogramowi prac budowlanych i wypłat kredytu. Drugie może obejmować szczegółowe wydatki potrzebne do doprowadzenia budynku do stanu umożliwiającego zamieszkanie.
W planie wykończenia warto oddzielić elementy niezbędne od tych, które można zrealizować później. Działające ogrzewanie, instalacje sanitarne i podstawowe wykończenie pomieszczeń mają pierwszeństwo przed dekoracyjnymi rozwiązaniami czy kosztowną aranżacją ogrodu.
Nie oznacza to jednak, że można dowolnie ograniczać zakres inwestycji zadeklarowany w banku. Każda istotna zmiana harmonogramu lub kosztorysu powinna zostać oceniona pod kątem warunków umowy kredytowej.
W praktyce najważniejsza okazuje się spójność całego planu. Projekt domu, kosztorys, umowy z wykonawcami oraz harmonogram wypłat kredytu powinny uwzględniać te same etapy i rzeczywiste terminy realizacji.
Budowa domu na kredyt wymaga więc czegoś więcej niż znalezienia odpowiedniej ekipy i wyboru materiałów. To również wielomiesięczne zarządzanie pieniędzmi. Dobrze zaplanowane finansowanie pozwala ograniczyć ryzyko przestojów i zwiększa szansę, że inwestycja zakończy się nie tylko postawieniem budynku, ale także jego wykończeniem i przeprowadzką w przewidzianym terminie.